
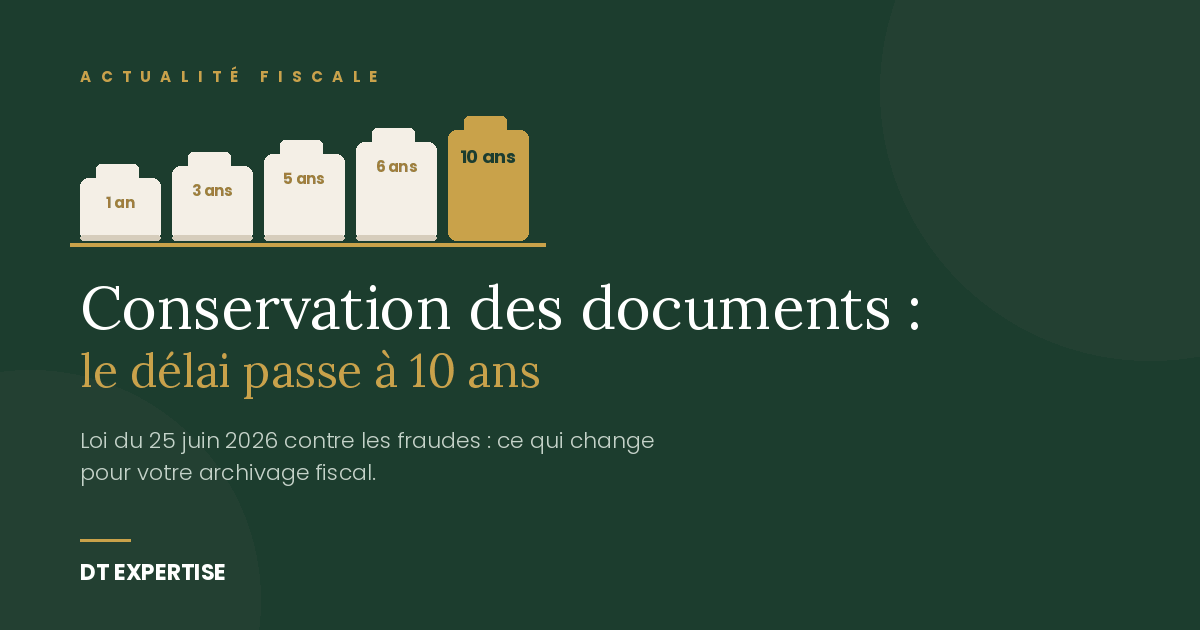
La loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales allonge sensiblement vos obligations d’archivage. Le délai de conservation des documents sur lesquels l’administration fiscale peut exercer son droit de communication et de contrôle passe de 6 à 10 ans.
Ce que dit le texte
L’article 36 de la loi (n° 2026-534 du 25 juin 2026) modifie l’article L.102 B du Livre des procédures fiscales. Sont concernés les livres, registres, documents et pièces justificatives soumis au droit de contrôle de l’administration, y compris les justificatifs relatifs aux opérations ouvrant droit à déduction de TVA et les éléments constitutifs de la piste d’audit fiable.
Pourquoi ce changement ?
L’administration disposait déjà, dans les situations les plus graves (agissements frauduleux, activité occulte, assistance administrative internationale, plainte pour fraude fiscale), d’un droit de reprise pouvant remonter jusqu’à dix ans. Mais l’obligation de conservation, elle, s’arrêtait à six ans. Résultat : une asymétrie où vous pouviez légalement avoir détruit des pièces que l’administration était pourtant en droit de vous réclamer.
L’asymétrie que la loi corrige
Avant la loi : 4 années de « zone grise » où les pièces pouvaient être légalement détruites… mais encore réclamables.
Autre effet, plus rassurant : pour vos livres et pièces comptables, le Code de commerce imposait déjà dix ans. La mesure harmonise donc le fiscal avec une obligation commerciale préexistante. Le vrai durcissement porte surtout sur les pièces qui ne relevaient jusqu’ici que du délai fiscal de six ans (justificatifs de TVA déductible, éléments de piste d’audit fiable notamment).
À partir de quand ?
La mesure s’applique aux documents dont le délai de conservation expire après le 1er janvier 2027. Concrètement : tout ce que vous êtes encore tenu de conserver au 1er janvier 2027 bascule sous la règle des dix ans. Des pièces que vous vous apprêtiez à purger fin 2026 devront donc être gardées plusieurs années de plus.
Le réflexe « on nettoie les archives de plus de six ans » est à suspendre dès maintenant.
Ce que nous vous conseillons
Profitez de ce changement pour fiabiliser votre archivage numérique : c’est le bon moment, puisque la facturation électronique (réception obligatoire depuis septembre 2026, émission généralisée d’ici septembre 2027) transforme déjà la gestion de vos pièces. Un archivage électronique bien organisé couvre les deux obligations à la fois, et la plupart des plateformes agréées proposent une conservation à valeur probante calée sur le délai de reprise de l’administration. Autrement dit, bien paramétrée, votre solution de facturation électronique règle aussi votre question d’archivage.
La durée de rétention paramétrée
Vérifiez que votre outil passe bien à dix ans : beaucoup de solutions sont encore réglées sur six.
L’intégrité et la lisibilité
Assurez-vous que le format de conservation garantit l’intégrité et la lisibilité des pièces sur toute la durée.
Votre organisation repose encore en partie sur le papier ? Parlons-en : un expert fait le point avec vous et cadre votre passage à un archivage conforme : c’est le quotidien de notre pôle expertise comptable.
Source : entreprendre.service-public.gouv.fr. Loi n° 2026-534 du 25 juin 2026, art. 36 (art. L.102 B du LPF).